Guía 09 · Impuestos y seguridad social
Previsión social: prestaciones, fundamento y tratamiento fiscal
 Jorge Arturo Tadeo CasasDirector general · 28 años de experiencia
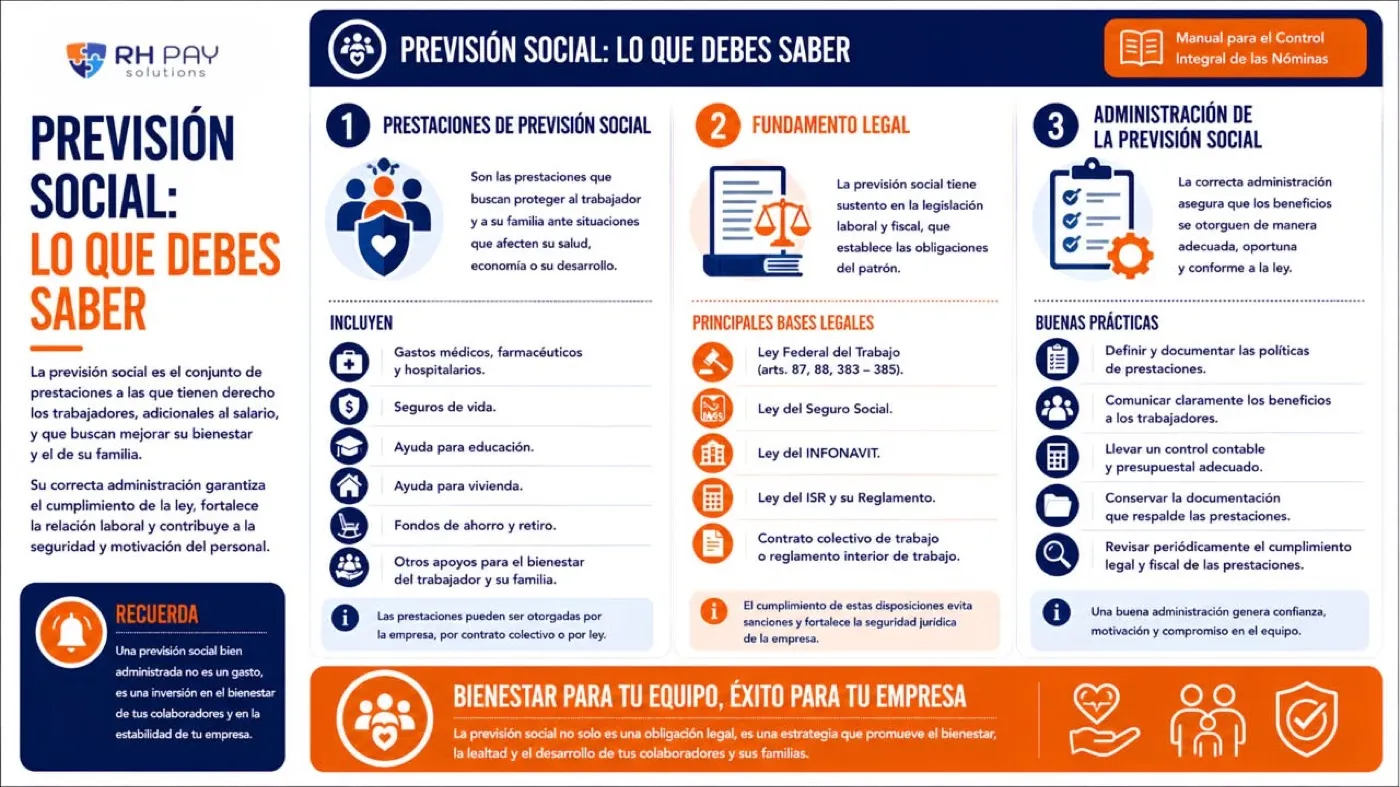
La previsión social es el conjunto de prestaciones a las que tienen derecho los trabajadores, adicionales al salario, que buscan proteger al trabajador y a su familia ante situaciones que afecten su salud, su economía o su desarrollo, y mejorar su bienestar.
Su correcta administración garantiza el cumplimiento de la ley, fortalece la relación laboral y contribuye a la seguridad y motivación del personal. Pero también tiene un lado fiscal: una prestación puede tener un tratamiento distinto para el trabajador y para el patrón, y un error en su registro puede convertir un beneficio en una contingencia.
Qué incluye la previsión social
Las prestaciones de previsión social pueden ser otorgadas por la empresa, por contrato colectivo o por ley. Las más comunes son:
- Gastos médicos, farmacéuticos y hospitalarios
- Seguros de vida
- Ayuda para educación
- Ayuda para vivienda
- Fondos de ahorro y retiro
- Otros apoyos para el bienestar del trabajador y su familia
No hay que confundirlas con las prestaciones mínimas que todo patrón debe pagar; para esas, consulta las prestaciones de ley: aguinaldo, vacaciones y PTU.
Fundamento legal de la previsión social
La previsión social tiene sustento en la legislación laboral y fiscal, que establece las obligaciones del patrón. Sus principales bases legales son:
- Ley Federal del Trabajo.
- Ley del Seguro Social.
- Ley del Infonavit.
- Ley del ISR y su Reglamento.
- Contrato colectivo de trabajo o reglamento interior de trabajo.
El cumplimiento de estas disposiciones evita sanciones y fortalece la seguridad jurídica de la empresa.
Administración de la previsión social: buenas prácticas
La correcta administración asegura que los beneficios se otorguen de manera adecuada, oportuna y conforme a la ley. Estas son las cinco prácticas que no deben faltar:
- Definir y documentar las políticas de prestaciones.
- Comunicar claramente los beneficios a los trabajadores.
- Llevar un control contable y presupuestal adecuado.
- Conservar la documentación que respalde las prestaciones.
- Revisar periódicamente el cumplimiento legal y fiscal de las prestaciones.
Una previsión social bien administrada no es un gasto: es una inversión en el bienestar de tus colaboradores y en la estabilidad de tu empresa.
Incentivos y recompensas
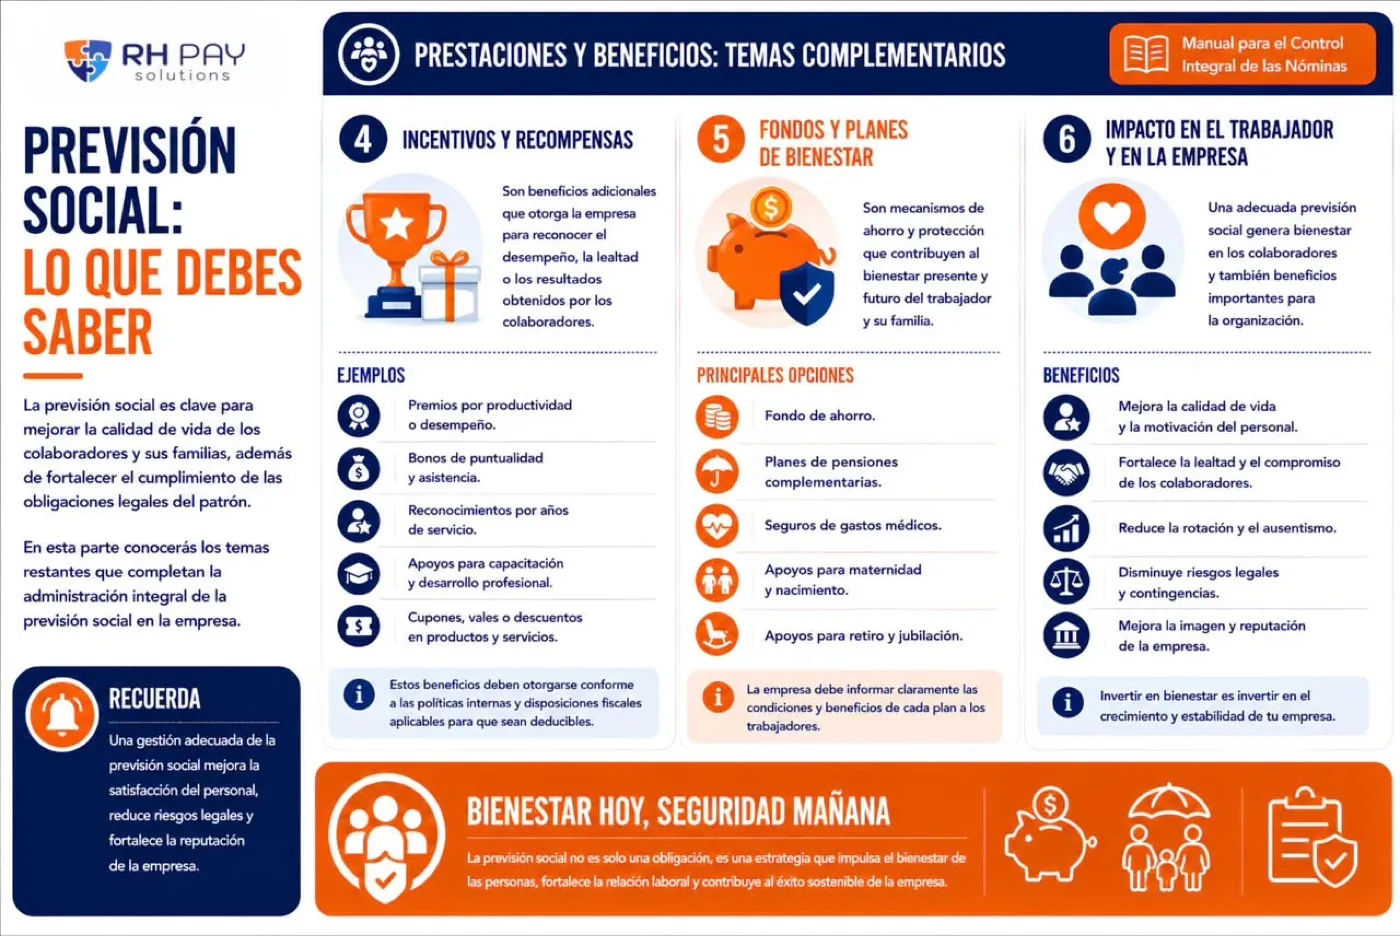
Son beneficios adicionales que otorga la empresa para reconocer el desempeño, la lealtad o los resultados obtenidos por los colaboradores. Algunos ejemplos:
- Premios por productividad o desempeño.
- Bonos de puntualidad y asistencia.
- Reconocimientos por años de servicio.
- Apoyos para capacitación y desarrollo profesional.
- Cupones, vales o descuentos en productos y servicios.
Estos beneficios deben otorgarse conforme a las políticas internas y a las disposiciones fiscales aplicables para que sean deducibles.
Fondos y planes de bienestar
Son mecanismos de ahorro y protección que contribuyen al bienestar presente y futuro del trabajador y su familia. Las principales opciones son:
| Opción | Qué protege |
|---|---|
| Fondo de ahorro | La capacidad de ahorro del trabajador |
| Planes de pensiones complementarias | El ingreso futuro del trabajador |
| Seguros de gastos médicos | La salud del trabajador y su familia |
| Apoyos para maternidad y nacimiento | La economía familiar en una etapa clave |
| Apoyos para retiro y jubilación | La etapa posterior a la vida laboral |
La empresa debe informar claramente las condiciones y beneficios de cada plan a los trabajadores.
Una adecuada previsión social mejora la calidad de vida y la motivación del personal, fortalece la lealtad y el compromiso, reduce la rotación y el ausentismo, disminuye riesgos legales y contingencias, y mejora la imagen y reputación de la empresa.
Tratamiento fiscal: viáticos, exenciones y límites deducibles
Una adecuada administración de la previsión social no solo mejora el bienestar de los colaboradores: también asegura el cumplimiento de las disposiciones fiscales aplicables para el trabajador y para el patrón. Estos son los tres frentes a revisar.
Viáticos
Son cantidades destinadas a cubrir gastos relacionados con actividades laborales fuera del lugar habitual de trabajo. Deben estar vinculados con la actividad laboral y requieren documentación comprobatoria; su tratamiento fiscal depende del cumplimiento de los requisitos aplicables, por lo que es importante llevar un adecuado registro y control. El incumplimiento de los requisitos puede hacer que el gasto no sea deducible.
Exenciones fiscales
Determinadas prestaciones de previsión social pueden recibir un tratamiento exento para el trabajador cuando cumplen con los requisitos establecidos en la legislación fiscal. Ten presente que:
- No todas las prestaciones son totalmente exentas.
- Deben cumplir las condiciones establecidas por la ley.
- Es necesario identificar correctamente la parte gravada y la exenta.
- Su tratamiento debe reflejarse adecuadamente en la nómina.
Varios de los límites de exención se expresan en Unidades de Medida y Actualización (UMA). Desde el 1 de febrero de 2026, la UMA es de $117.31 diarios, así que conviene revisar tus cálculos cada vez que cambia. La parte gravada se suma a la base del impuesto; para saber cómo, consulta el cálculo del ISR en sueldos y salarios.
Límites deducibles
Para el patrón, la deducibilidad de las prestaciones está sujeta al cumplimiento de requisitos y límites fiscales. Las prestaciones deben estar debidamente documentadas, otorgarse conforme a las disposiciones fiscales y respetar los límites aplicables. Un registro adecuado facilita su comprobación.
Una prestación puede tener un tratamiento distinto para el trabajador y para el patrón. Una deducción improcedente puede generar ajustes, recargos y multas, por eso es indispensable revisar los requisitos de exención y deducibilidad aplicables.
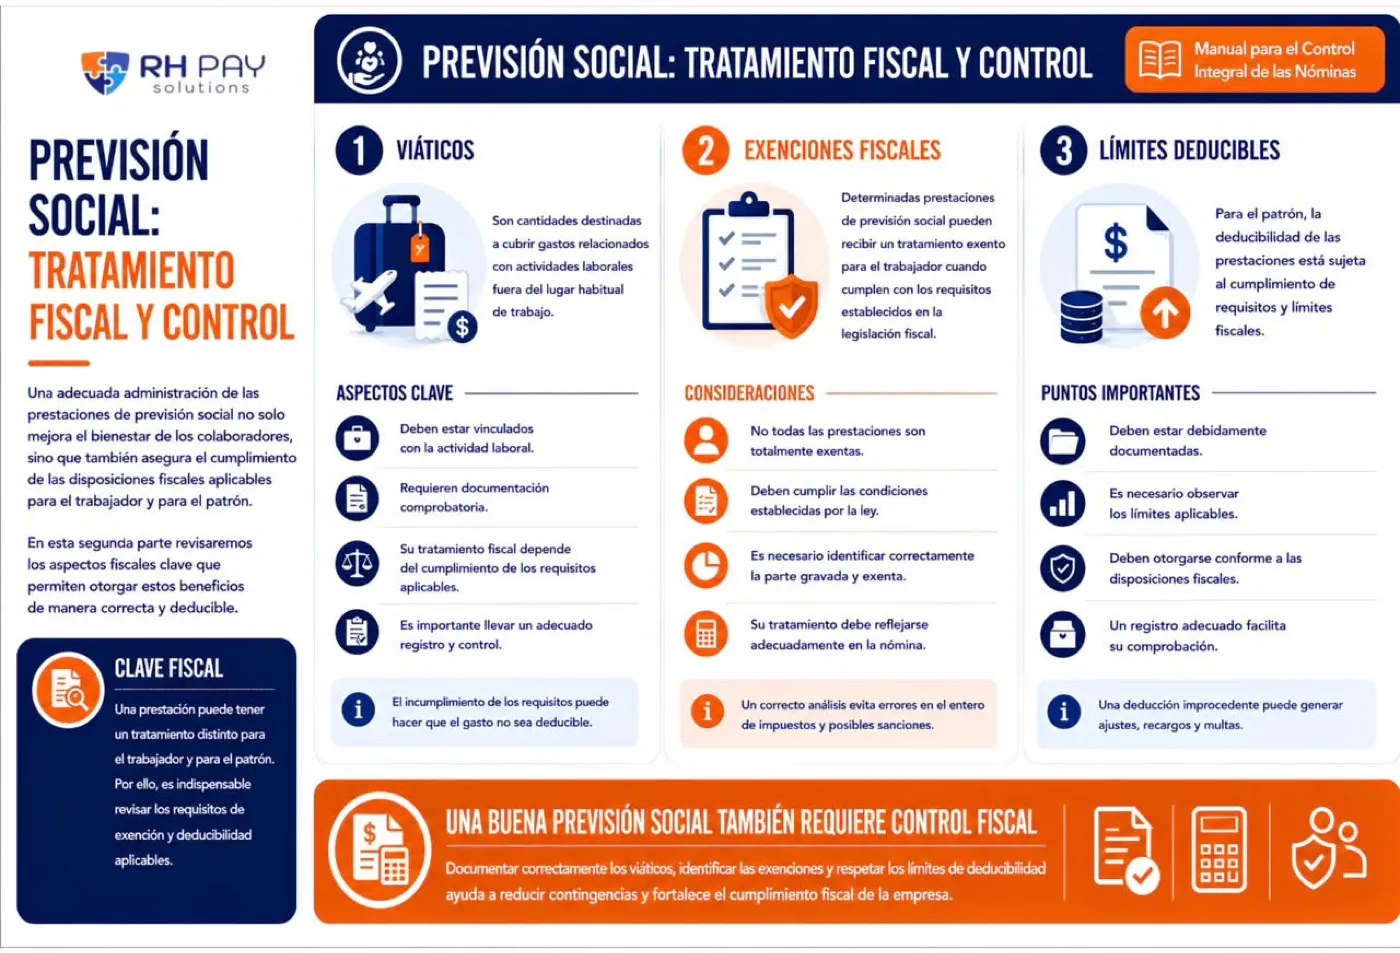
Documentar correctamente los viáticos, identificar las exenciones y respetar los límites de deducibilidad ayuda a reducir contingencias. Si quieres comprobar que tu nómina lo está haciendo bien, revisa los errores comunes de nómina y cómo prevenirlos.
Preguntas frecuentes
¿Qué es la previsión social?
Es el conjunto de prestaciones a las que tienen derecho los trabajadores, adicionales al salario, que buscan proteger al trabajador y a su familia ante situaciones que afecten su salud, economía o desarrollo, y mejorar su bienestar.
¿Qué prestaciones se consideran de previsión social?
Entre otras, gastos médicos, farmacéuticos y hospitalarios, seguros de vida, ayuda para educación, ayuda para vivienda, fondos de ahorro y retiro, y otros apoyos para el bienestar del trabajador y su familia.
¿Todas las prestaciones de previsión social están exentas de impuestos?
No. No todas las prestaciones son totalmente exentas: deben cumplir las condiciones establecidas por la ley y es necesario identificar correctamente la parte gravada y la exenta, y reflejarlas adecuadamente en la nómina.
¿La previsión social es deducible para la empresa?
Sí, pero para el patrón la deducibilidad está sujeta al cumplimiento de requisitos y límites fiscales. Las prestaciones deben estar documentadas y otorgarse conforme a las disposiciones fiscales; una deducción improcedente puede generar ajustes, recargos y multas.
¿Los viáticos son parte de la nómina?
Los viáticos son cantidades destinadas a cubrir gastos relacionados con actividades laborales fuera del lugar habitual de trabajo. Deben estar vinculados con la actividad laboral y contar con documentación comprobatoria; su tratamiento fiscal depende del cumplimiento de los requisitos aplicables.
Fundamento: Ley Federal del Trabajo, Ley del Seguro Social, Ley del Infonavit, Ley del Impuesto sobre la Renta y su Reglamento, y contrato colectivo o reglamento interior de trabajo.
Bienestar para tu equipo, éxito para tu empresa: una buena previsión social también requiere control fiscal. Cumplir hoy, construir confianza mañana.