Guía 06 · Impuestos y seguridad social
ISR en sueldos y salarios: cálculo, retenciones y subsidio
 Jorge Arturo Tadeo CasasDirector general · 28 años de experiencia
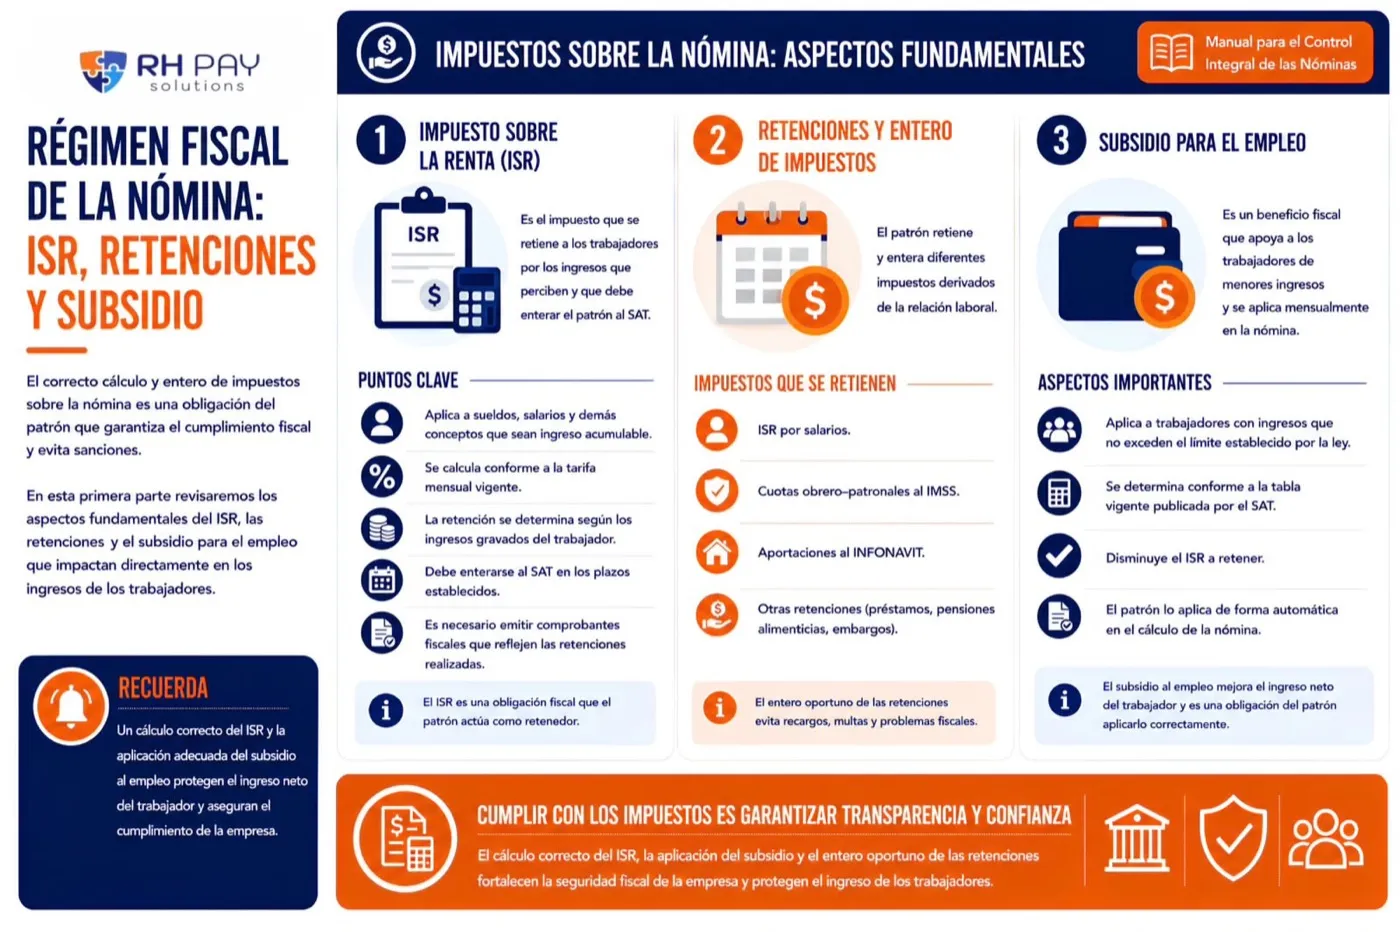
El ISR por sueldos y salarios es el Impuesto Sobre la Renta que se retiene a los trabajadores por los ingresos que perciben y que el patrón debe enterar al SAT. El patrón actúa como retenedor: calcula el impuesto en cada nómina, lo descuenta y lo paga a la autoridad.
El ISR es una de las principales retenciones aplicables a los salarios y forma parte de las obligaciones fiscales relacionadas con la nómina. Su correcta determinación permite cumplir con las disposiciones fiscales, evitar diferencias en los cálculos y proteger el ingreso neto de tus colaboradores. En esta guía revisamos cada pieza del proceso: qué ingresos pagan impuesto, cómo se aplica la tarifa, cómo funciona el subsidio para el empleo y qué debe quedar documentado en el CFDI.
Ingresos gravados y exentos
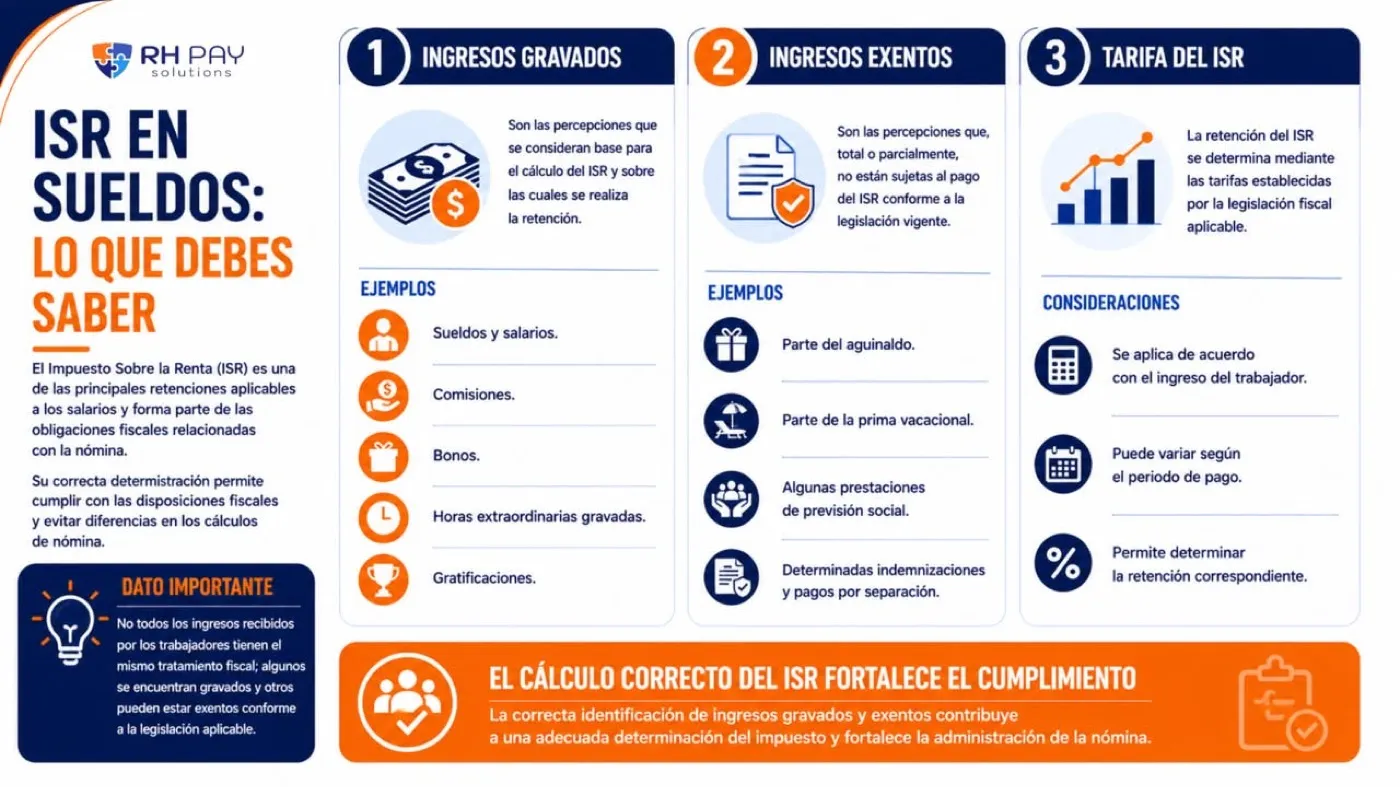
El primer paso para calcular bien el ISR es clasificar cada percepción. No todos los ingresos que reciben los trabajadores tienen el mismo tratamiento fiscal: algunos se encuentran gravados y otros pueden estar exentos conforme a la legislación aplicable.
- Ingresos gravados: percepciones que se consideran base para el cálculo del ISR y sobre las cuales se realiza la retención.
- Ingresos exentos: percepciones que, total o parcialmente, no están sujetas al pago del ISR conforme a la legislación vigente.
| Ejemplos de ingresos gravados | Ejemplos de ingresos exentos |
|---|---|
| Sueldos y salarios | Parte del aguinaldo |
| Comisiones | Parte de la prima vacacional |
| Bonos | Algunas prestaciones de previsión social |
| Horas extraordinarias gravadas | Determinadas indemnizaciones y pagos por separación |
| Gratificaciones |
Fíjate en la palabra “parte”: varias percepciones son exentas solo hasta cierto límite, y el excedente se grava. Por eso una misma prestación puede dividirse en una porción exenta y una gravada dentro del mismo recibo. Para conocer qué prestaciones de previsión social pueden quedar exentas, revisa la guía de previsión social y su tratamiento fiscal, y para el aguinaldo y la prima vacacional, la de prestaciones de ley.
La correcta identificación de ingresos gravados y exentos contribuye a una adecuada determinación del impuesto y fortalece la administración de la nómina.
La tarifa del ISR y los periodos de cálculo
La retención del ISR se determina mediante las tarifas establecidas por la legislación fiscal aplicable. Ten presentes tres consideraciones:
- Se aplica de acuerdo con el ingreso del trabajador: la retención se determina según sus ingresos gravados.
- Puede variar según el periodo de pago: la tarifa de referencia es mensual y la retención puede determinarse de acuerdo con el periodo en que pagas.
- Permite determinar la retención correspondiente a cada colaborador en cada nómina.
Los periodos de pago más comunes son semanal, quincenal y mensual. Calcular con el periodo correcto permite determinar el impuesto que corresponde, garantiza cálculos correctos y consistentes y evita diferencias y riesgos fiscales. Si cambias la periodicidad de pago de un grupo de colaboradores, revisa que tu sistema ajuste también la forma de calcular la retención.
Subsidio para el empleo 2026
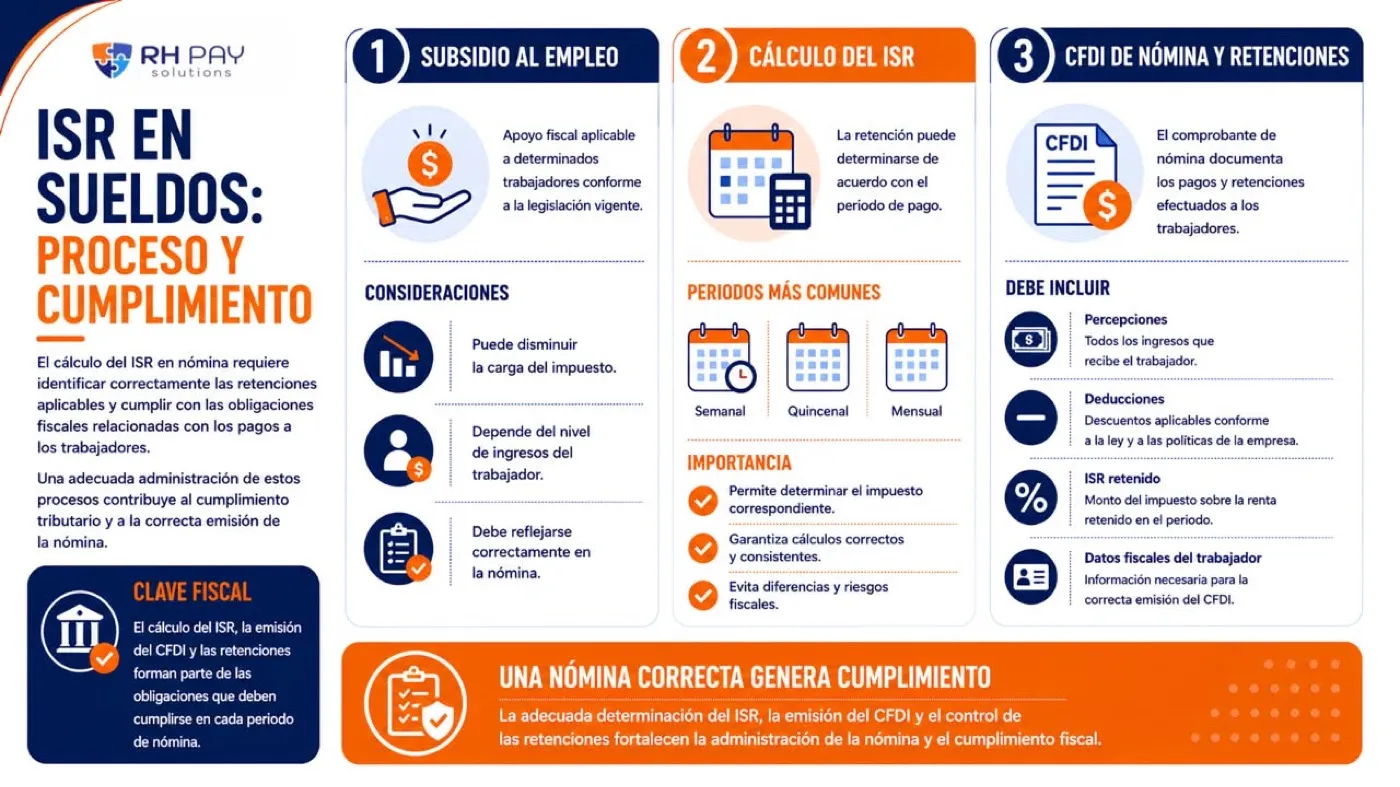
El subsidio para el empleo es un beneficio fiscal que apoya a los trabajadores de menores ingresos. Disminuye el ISR a retener, mejora el ingreso neto del trabajador y es una obligación del patrón aplicarlo correctamente: se aplica mensualmente y de forma automática en el cálculo de la nómina.
| Concepto | Regla 2026 |
|---|---|
| A quién aplica | Trabajadores con ingresos mensuales de hasta $11,492.66 |
| Monto del subsidio | 15.02 % del valor mensual de la UMA |
| Regla transitoria de enero de 2026 | 15.59 % del valor mensual de la UMA |
| Valor de la UMA desde el 1 de febrero de 2026 | $117.31 diarios |
| Efecto en la nómina | Disminuye el ISR a retener |
El subsidio depende del nivel de ingresos del trabajador, puede disminuir la carga del impuesto y debe reflejarse correctamente en la nómina y en el CFDI. Cuando un colaborador rebasa el límite de ingresos, deja de tener derecho al subsidio, así que conviene revisar los casos cercanos al tope cada vez que haya aumentos, horas extra o bonos.
Un cálculo correcto del ISR y la aplicación adecuada del subsidio para el empleo protegen el ingreso neto del trabajador y aseguran el cumplimiento de la empresa.
CFDI de nómina
El comprobante fiscal de nómina documenta los pagos y las retenciones efectuados a los trabajadores. Es la evidencia de que el ISR se calculó y se retuvo, por lo que debe emitirse en cada periodo e incluir:
- Percepciones: todos los ingresos que recibe el trabajador
- Deducciones: descuentos aplicables conforme a la ley y a las políticas de la empresa
- ISR retenido: monto del impuesto retenido en el periodo
- Datos fiscales del trabajador necesarios para la correcta emisión
El cálculo del ISR, la emisión del CFDI y las retenciones forman parte de las obligaciones que deben cumplirse en cada periodo de nómina. Si los datos fiscales del trabajador no están actualizados, el comprobante puede presentar errores; mantener el expediente al día, como se explica en qué es la nómina y qué elementos la integran, evita retrabajos.
Retenciones y entero al SAT
El patrón no solo retiene ISR: también retiene y entera diferentes conceptos derivados de la relación laboral. Los más comunes son:
- ISR por salarios, que se entera al SAT.
- Cuotas obrero-patronales al IMSS; consulta las obligaciones del patrón ante el IMSS.
- Conceptos del Infonavit, como los descuentos por crédito de vivienda; revisa las obligaciones ante el Infonavit.
- Otras retenciones, como préstamos, pensiones alimenticias y embargos.
El ISR retenido debe enterarse al SAT en los plazos establecidos. El entero oportuno de las retenciones evita recargos, multas y problemas fiscales; recuerda que el impuesto retenido no es un ingreso de la empresa, sino un monto que administras por cuenta del trabajador.
Un software de nómina que clasifica percepciones, aplica la tarifa y el subsidio vigentes y timbra el CFDI en el mismo flujo reduce de forma importante el riesgo de diferencias.
Preguntas frecuentes
¿Qué es el ISR por sueldos y salarios?
Es el Impuesto Sobre la Renta que se retiene a los trabajadores por los ingresos que perciben y que el patrón debe enterar al SAT. En este impuesto, el patrón actúa como retenedor.
¿Qué diferencia hay entre ingresos gravados y exentos?
Los ingresos gravados son las percepciones que sirven de base para calcular el ISR, como sueldos, comisiones, bonos, horas extraordinarias gravadas y gratificaciones. Los exentos son las percepciones que, total o parcialmente, no están sujetas al pago del ISR, como parte del aguinaldo, parte de la prima vacacional, algunas prestaciones de previsión social y determinadas indemnizaciones.
¿Quién tiene derecho al subsidio para el empleo en 2026?
En 2026 aplica a trabajadores con ingresos mensuales de hasta $11,492.66. El subsidio equivale a 15.02 % del valor mensual de la UMA y disminuye el ISR a retener. En enero de 2026 se aplicó una regla transitoria de 15.59 %.
¿Qué debe incluir el CFDI de nómina?
Las percepciones, las deducciones, el ISR retenido en el periodo y los datos fiscales del trabajador necesarios para la correcta emisión del comprobante.
Fundamento: Ley del Impuesto sobre la Renta, disposiciones vigentes del subsidio para el empleo y reglas del SAT para el CFDI de nómina.
Cumplir con los impuestos es garantizar transparencia y confianza. Cumplir hoy, construir confianza mañana.